医療保険とは?公的保険の落とし穴と不要論の真実【2026年最新】
病気やケガによる入院・手術の費用をカバーする「医療保険」。社会人になったタイミングや結婚、年齢の節目などで加入を検討する方が多い一方で、「日本には手厚い公的な保障があるから民間の保険は不要だ」という声も根強く存在します。物価高や社会保険料の上昇が家計に影響を与える2026年現在、毎月の固定費となる保険料の支払いは少しでも無駄を削りたいのが本音ではないでしょうか。
しかし、制度の仕組みを正しく把握しないまま不要論を鵜呑みにすると、万が一の際に想定外の自己負担で家計が破綻しかねません。民間の医療保険が本当に必要なのか、それとも貯蓄で賄えるのかを判断するためには、公的保障の限界と民間の保障内容を客観的に比較することが不可欠です。本記事では、医療保険の基礎から不要論の真相、損をしないための選び方までを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療保険は病気やケガの治療費・付帯費用に備える保険であり、死亡時に備える生命保険(死亡保険)とは根本的な目的が異なる。
- 要点2:日本の公的医療保険は手厚いものの、差額ベッド代や先進医療、休職による収入減など「公的制度の対象外となる費用」は自費負担になる。
- 要点3:貯蓄が潤沢にある層を除き、突発的な高額支出から生活防衛資金を守る手段として、一時金や先進医療特約を備えた合理的な医療保険の活用価値は依然として高い。
【基礎知識】医療保険とは?生命保険との違いを分かりやすく整理
医療保険とは、病気やケガによって入院や手術、所定の通院治療を受けた際に給付金を受け取れる保険商品です。日常的な風邪の診察というよりも、まとまった医療費や予期せぬ支出が発生した際の経済的ダメージを和らげる目的で設計されています。
混同されやすい概念として生命保険との違いが挙げられます。広い意味では医療保険も生命保険の一種に分類されますが、一般的な生命保険(死亡保険)は「被保険者が死亡または高度障害状態になった際に遺族へ保険金が支払われる」仕組みです。これに対して医療保険は「加入者本人が生きて治療を受けるための費用」をサポートする点が決定的な違いと言えます。
医療保険の基本構成は、主契約である入院給付金(入院1日ごとに受け取れる日額給付やまとまった一時金)と手術給付金(所定の手術を受けた際に支払われる定額給付)がベースとなります。近年では短期入院の増加に伴い、1日以上の入院で一律10万円などが支払われる「入院一時金」を主軸にした設計が主流です。
なぜ公的医療保険があるのに入るべきなのか?知られざる落とし穴
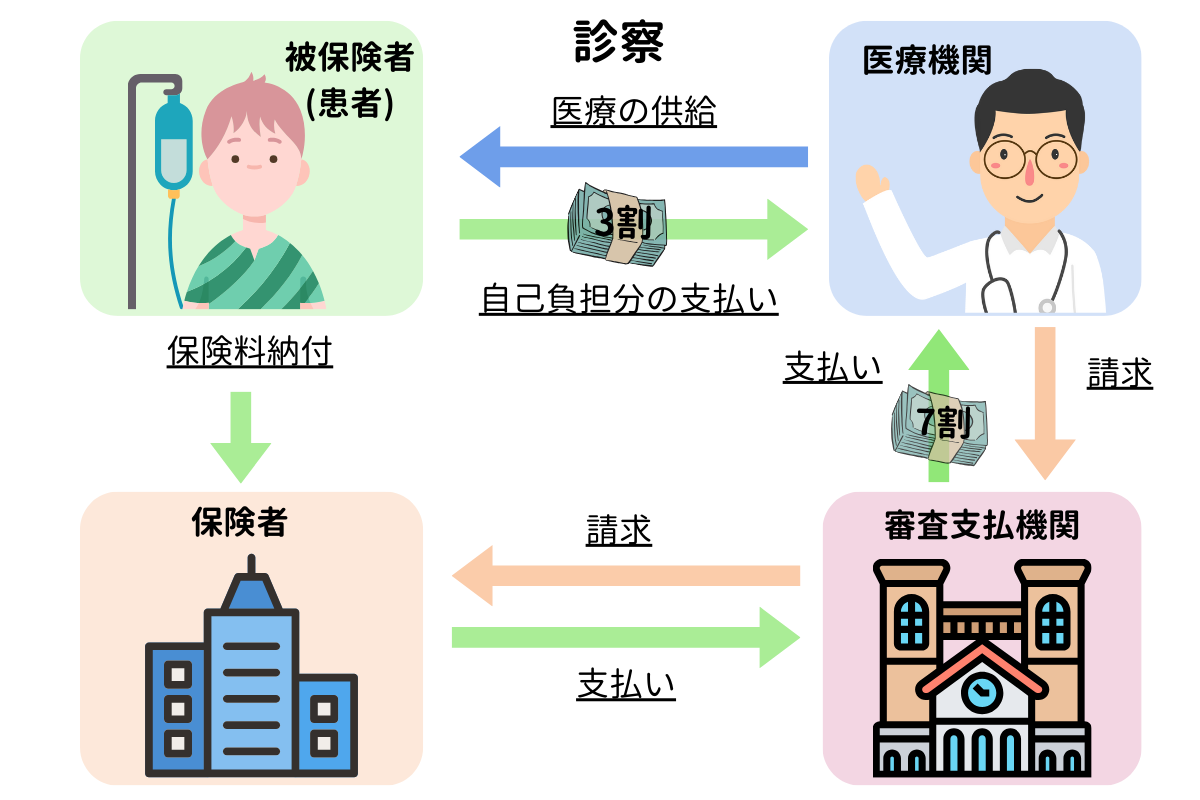
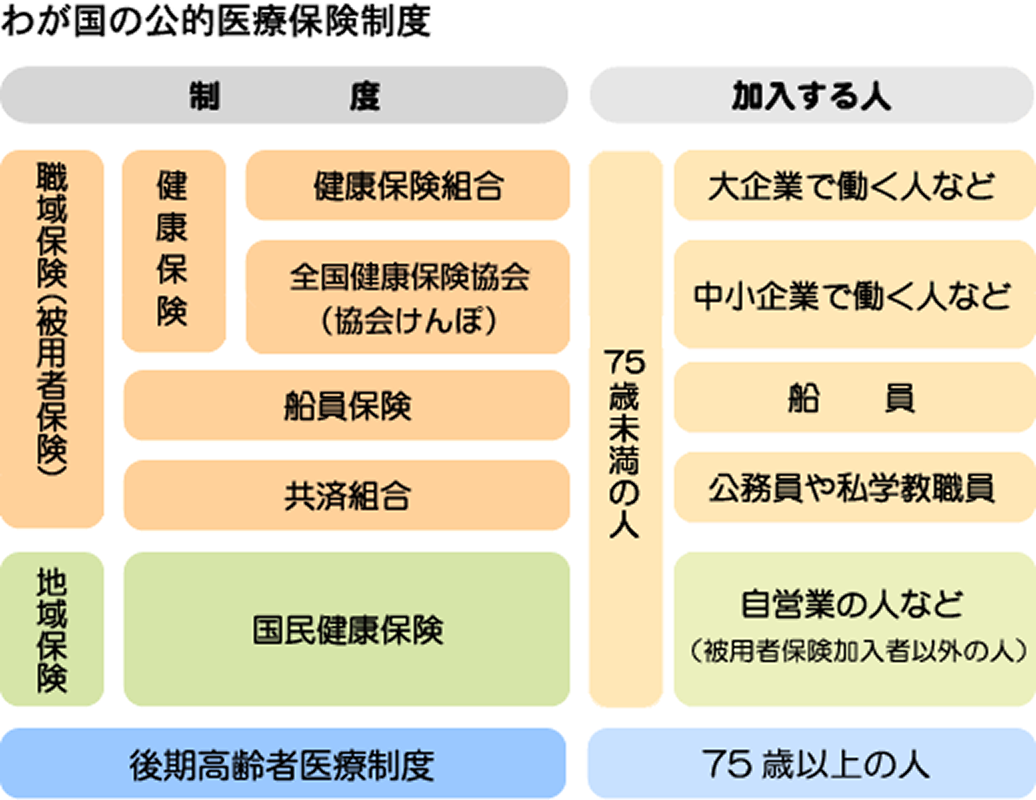
「国民皆保険の日本において、民間の医療保険に入るべき決定的な理由は何なのか」という疑問を抱く方は少なくありません。日本国内に住むすべての人は、健康保険や国民健康保険といった公的医療保険に加入しており、医療機関の窓口で提示すれば自己負担割合は原則1〜3割(現役世代は3割)で済みます。
さらに、1ヶ月間の医療費自己負担が一定額を超えた場合、超過分が払い戻される高額療養費制度が存在します。事前に限度額適用認定証を健保組合等に申請して提示すれば、窓口での支払いを最初から自己負担限度額(年収約370万〜770万円の現役世代なら月額8万円〜9万円程度)に抑えることも可能です。これだけを見れば、民間の保険は不要に思えるかもしれません。
しかし、ここには見落としがちな盲点があります。公的制度がカバーするのは「保険診療の範囲内」に限られるという点です。入院時には、公的医療保険が一切適用されない以下の費用が全額自己負担としてのしかかります。
代表格が差額ベッド代です。本人の希望や病院の都合で個室・少人数部屋に入った場合、1日あたり数千円から数万円の室料が全額自己負担となります。厚生労働省のデータでも、平均的な差額ベッド代は1日約6,000円〜8,000円前後にのぼり、長期化すれば数十万円単位の請求になります。加えて、入院中の食事代(標準負担額)や着替え・日用品のレンタル費、通院のための交通費も対象外です。
さらに、がん治療などで用いられることがある先進医療の技術料も公的保険が利きません。重粒子線治療や陽子線治療などは約300万円前後の技術料が全額自己負担となります。公的医療保険は命を守る最低限のセーフティネットですが、治療中の快適性や生活水準の維持、最先端の治療選択肢までを全額守ってくれるわけではありません。この「制度の隙間」を埋めることこそが、民間医療保険に入る決定的な理由です。
医療保険不要論の真相|貯蓄型と掛け捨てのどちらを選ぶべきか
SNSやマネー本などで頻繁に目にする医療保険不要論ですが、この主張の前提条件を読み解く必要があります。不要論を唱える専門家の多くは、「数百万円単位の生活防衛資金(いつでも引き出せる流動性の高い預貯金)が手元にあるなら、保険料を払い続けるより貯蓄から支払ったほうがトータルコストは安く済む」というロジックに基づいています。
確かに、手元に500万円以上の純金融資産があり、単身あるいは共働きで病気休職中も即座に生活が立ち行かなくなるリスクが低い人であれば、民間の医療保険に加入しない選択肢は合理的です。毎月数千円の保険料をオルカン(全世界株式)などのインデックス投資に回したほうが、長期的な資産形成の観点からは有利に働くケースもあります。
一方で、医療保険が必要な人の境界線は明確です。「手元の貯金が100万〜200万円未満の若年層・子育て世代」「自分が倒れたら世帯収入が途絶える自営業・フリーランス」「まとまった医療費で資産形成計画を狂わせたくない人」です。特に自営業者は会社員と異なり、病気で働けない期間を補償する「傷病手当金」が公的保険にないため、民間保険による自助努力が欠かせません。
また、貯蓄型保険と掛け捨て型の比較においては、現在の低金利環境を考慮すると「保障と貯蓄は切り離す」のが鉄則です。貯蓄型医療保険は掛け金が高額になりやすく、途中解約での元本割れリスクもあります。保険料を安く抑えられる掛け捨て型を選び、浮いた余剰資金を新NISAなどの投資信託に充当するハイブリッド戦略が堅実な防衛策となります。
終身型と定期型の違いは?あなたに合う基本タイプの選び方
民間の医療保険を検討する際、真っ先に直面するのが保険期間の選択です。医療保険には大きく分けて終身医療保険と定期医療保険の2種類が存在します。
終身型は、加入時の保険料が一生涯上がらず、保障も一生涯続くタイプです。病気やケガのリスクが急激に高まる60代以降も同じ保険料で保障を維持できるため、現在販売されている医療保険の主流となっています。老後の医療費負担を確実にカバーしたい方や、若いうちに安い保険料で固定しておきたい方に最適です。
一方の定期型は、10年や60歳までといった一定期間のみをカバーするタイプです。加入当初の保険料は終身型よりも割安に設定されていますが、期間満了時に更新すると、その時点の年齢で保険料が再計算されるため段階的に保険料が跳ね上がります。「子どもが独立するまでの10年間だけ手厚くしたい」「転職・起業直後の数年間だけリスクを低コストで塞ぎたい」といった、ステージ限定の保障に向いています。
タイプ選びと同時に必ず付加を検討すべきなのが先進医療特約です。月額わずか100円前後の特約保険料で、最大2,000万円までの実費が保障されます。万が一の重粒子線治療などで発生する数百万円の支出をワンコイン以下の掛け金で完全にヘッジできるため、この特約を外す理由はほぼ見当たりません。
【2026年版】医療保険の選び方と年代別保険料シミュレーション
入院期間が短期化し、外来での抗がん剤治療や通院手術が増加した現在、医療保険の選び方も劇的な変化を遂げています。従来の「入院1日1万円」といった日額保障偏重のプランは実態に即していません。2026年のスマートな選び方は以下の3原則です。
第1に、「まとまった一時金(入院一時金5万〜10万円)」を主契約または特約で確保すること。日帰り入院や1泊2日の短期入院でも確実にまとまった給付金が下りる設計にします。第2に、健康保険適用外となる治療費をカバーする「先進医療特約」を付加すること。第3に、長期化しやすい三大疾病(がん・心疾患・脳血管疾患)の一時金特約を必要に応じてトッピングすることです。
実際の負担感を掴むために、標準的な掛け捨て型終身医療保険(入院日額5,000円+入院一時金10万円+先進医療特約)に加入した場合の保険料シミュレーションを見てみましょう。
【年代別の月額保険料の目安(終身払・掛け捨て)】
・20代(男性・女性):約1,500円〜2,000円/月
・30代(男性・女性):約2,000円〜2,800円/月
・40代(男性・女性):約3,000円〜4,200円/月
・50代(男性・女性):約4,500円〜6,500円/月
20代〜30代のうちに加入すれば、月々2,000円前後のわずかな固定費で生涯にわたる基本保障を固定できます。年齢を重ねて持病や通院歴が増えると、保険への新規加入が制限されたり、保険料が割高な引受基準緩和型しか選べなくなったりするため、健康なうちにベースを作っておくのが最もコストパフォーマンスの高い選択です。
【医療保険とは】に関するよくある質問(FAQ)
Q1:持病や過去に通院歴があっても医療保険に入れますか?
A1:加入できる可能性は十分にあります。過去の病歴について一定の部位を不担保(保障対象外)とする条件付きで一般の医療保険に入れるケースや、告知項目が3〜4つ程度に絞られた「引受基準緩和型医療保険」を選ぶルートがあります。緩和型は通常の保険より保険料が2〜3割高めに設定されているため、まずは通常の医療保険で引受査定を試すのがセオリーです。
Q2:医療保険の給付金を受け取った場合、税金はかかりますか?確定申告は必要?
A2:病気やケガの治療を目的として受け取る入院給付金や手術給付金は、所得税法上「非課税」です。そのため原則として確定申告の必要はありません。ただし、医療費控除を確定申告で申請する場合、実際に支払った医療費の総額から受け取った給付金の金額を差し引いて計算する必要があります。
Q3:県民共済やコープ共済と民間の医療保険はどちらがおすすめですか?
A3:割安な掛け金と決算時の割戻金を重視し、60歳〜65歳頃までの現役時代の基本保障をシンプルに持ちたい方には共済が適しています。一方で、共済は高齢期になると保障内容が縮小・終了する設計が多いため、70歳以降も一生涯変わらない保障と先進医療の分厚いカバーを求めるなら、民間の終身医療保険に軍配が上がります。
まとめ:リスクと預貯金のバランスで見極める安心の医療保障
医療保険は「全員が加入しなければ破滅する」ものでもなければ、「絶対に不要な無駄遣い」でもありません。日本の公的医療保険制度は極めて優秀ですが、差額ベッド代や自費診療、収入減といった公的保障が届かない領域が存在するのも厳然たる事実です。
自身の現在の純貯蓄額、扶養家族の有無、働き方(会社員か個人事業主か)を冷静に棚卸しし、突発的な入院・手術で家計が揺らぐ恐れがあるならば、月々数千円の掛け捨て医療保険でその穴を塞いでおくのが賢明な防衛策となります。過剰な特約で保険料を膨らませるのではなく、必要最小限の保障を賢く選び、日々の生活と将来への資産運用を安定させましょう。 (出典: 医療 保険 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。